
Reforma tributária: benefícios fiscais podem elevar impostos para empresas e consumidores em 2027
Publicado em · Fonte: g1
Reforma tributária: benefícios fiscais podem elevar imposto sobre consumo a partir de 2027
A reforma tributária brasileira deverá trazer mudanças importantes para a forma como empresas e consumidores pagam impostos, mas a quantidade de benefícios fiscais aprovados pelo Congresso Nacional terá impacto direto sobre o valor das futuras alíquotas. Segundo estimativa apresentada pela Receita Federal, sem as exceções concedidas a determinados produtos e setores, a alíquota da Contribuição sobre Bens e Serviços (CBS), tributo federal que começará a ser cobrado em 2027, poderia cair de 11,3% para 8,5%. A diferença evidencia como as decisões tomadas durante a tramitação da reforma influenciam o peso da tributação sobre os demais segmentos da economia.
A discussão ganhou destaque após declarações do secretário da Receita Federal, Robinson Barreirinhas, que explicou a relação entre os benefícios aprovados pelo Legislativo e a necessidade de preservar o nível atual de arrecadação. Como a proposta de mudança do sistema tributário estabelece a manutenção da carga de impostos sobre o consumo, a redução da tributação para determinados grupos precisa ser compensada de alguma maneira. Na prática, isso significa que os setores que não recebem tratamento diferenciado podem enfrentar uma alíquota padrão mais elevada.
Como os benefícios fiscais influenciam a alíquota da CBS
A CBS foi criada para substituir tributos federais que atualmente incidem sobre produtos e serviços, especialmente o Programa de Integração Social (PIS), a Contribuição para o Financiamento da Seguridade Social (Cofins) e parte do Imposto sobre Produtos Industrializados (IPI). A mudança faz parte de uma estratégia de simplificação do sistema tributário, que busca reduzir a quantidade de regras diferentes e tornar a cobrança mais transparente. Entretanto, a definição da alíquota necessária para manter a arrecadação depende diretamente das escolhas feitas sobre quais atividades terão benefícios.
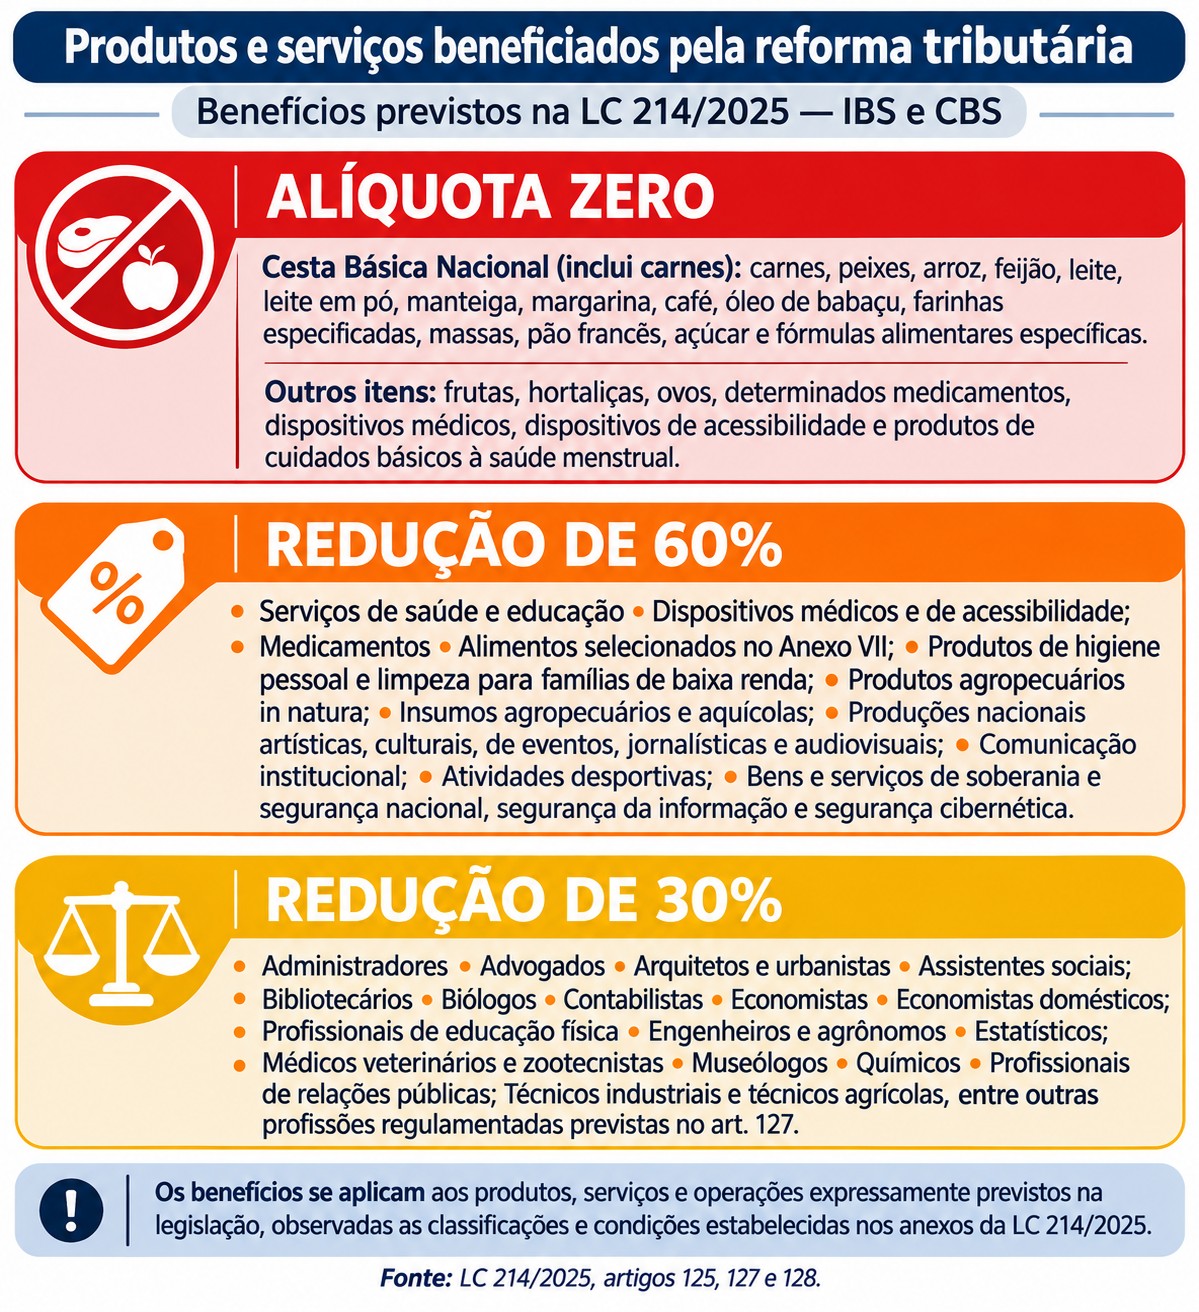
Durante a discussão da reforma tributária, o Congresso aprovou diferentes mecanismos de redução da carga tributária para determinados produtos e serviços. Entre eles estão a alíquota zero para itens da cesta básica, incluindo proteínas, além de benefícios destinados a medicamentos e dispositivos médicos. Também foram estabelecidas reduções para atividades relacionadas à educação, saúde, cultura, esporte e determinadas profissões regulamentadas.
Essas medidas possuem justificativas econômicas e sociais, pois procuram evitar que serviços essenciais e produtos considerados importantes fiquem sujeitos à tributação integral. O problema surge quando a quantidade de exceções cresce e a arrecadação total precisa permanecer no mesmo patamar. Nesse cenário, , fazendo com que empresas e consumidores fora dos regimes favorecidos suportem uma parcela maior da tributação.
A estimativa de 11,3% para a CBS foi calculada a partir de uma metodologia elaborada pela Receita Federal e utilizada pelo Tribunal de Contas da União (TCU). O trabalho considera quanto o governo arrecadaria com os tributos que serão substituídos e leva em conta os benefícios previstos no novo modelo, além de fatores relacionados à redução de fraudes. A definição final da alíquota ficará a cargo do Senado Federal, que deverá estabelecer o percentual aplicável a partir de 2027.
O impacto da reforma tributária para consumidores e empresas
Uma das principais preocupações relacionadas ao novo sistema é a possibilidade de aumento dos custos para atividades que não receberão benefícios fiscais. Empresas de diferentes segmentos precisarão adaptar seus sistemas de faturamento, contratos, controles contábeis e estratégias de formação de preços. Dependendo da estrutura de cada negócio, a mudança poderá exigir uma revisão dos processos internos para evitar erros no recolhimento dos novos tributos.
Para os consumidores, o impacto poderá aparecer diretamente nos preços de produtos e serviços. Quando uma empresa enfrenta uma carga tributária maior, pode tentar absorver parte do custo, mas também existe a possibilidade de repassar uma parcela ao comprador final. O resultado dependerá de fatores como concorrência, margem de lucro, capacidade de negociação e características de cada mercado.
Outro ponto importante envolve a distribuição do peso dos impostos entre diferentes faixas de renda. A tributação sobre o consumo costuma ser considerada regressiva porque pessoas com menor poder aquisitivo destinam uma proporção maior de seus rendimentos à compra de alimentos, medicamentos, roupas e outros itens essenciais. Por isso, mesmo quando existem benefícios destinados a produtos básicos, é necessário avaliar se as medidas realmente proporcionam alívio proporcional às famílias que mais precisam.
A discussão sobre a cesta básica também envolve questões distributivas. Embora a redução de impostos possa favorecer os consumidores em geral, famílias de renda mais elevada também podem aproveitar os mesmos benefícios. Isso levanta questionamentos sobre a eficiência de determinadas desonerações quando o objetivo principal é melhorar as condições de vida da população mais vulnerável.
IBS e CBS vão transformar a cobrança de impostos até 2033
Além da CBS federal, a reforma tributária prevê a criação do Imposto sobre Bens e Serviços (IBS), que será administrado conjuntamente por estados e municípios. O novo tributo substituirá gradualmente impostos estaduais e municipais, integrando a tributação sobre o consumo em uma estrutura mais uniforme. A transição foi planejada para acontecer progressivamente, permitindo que empresas, governos e consumidores se adaptem às novas regras.
Em 2027 e 2028, o IBS terá uma alíquota inicial de 0,1%. A partir de 2029, a cobrança aumentará gradualmente até 2032, quando o modelo de transição estará em sua etapa final. Em 2033, está prevista a implementação integral do novo sistema, com a substituição definitiva dos principais tributos antigos sobre o consumo.
As projeções indicam que a soma das alíquotas da CBS e do IBS poderá ultrapassar 30% quando a cobrança estiver completamente implementada. Esse percentual coloca o Brasil entre os países com maior tributação nominal sobre o consumo, embora comparações internacionais precisem considerar diferenças nas bases tributáveis, nos mecanismos de compensação e nas regras específicas de cada sistema.
O governo argumenta que a tributação atualmente praticada no país já apresenta um peso elevado, com estimativas de aproximadamente 34% em determinados cálculos. Entretanto, a complexidade das regras brasileiras dificulta a identificação precisa do valor efetivamente pago pelos consumidores. A incidência de impostos sobre outros impostos, conhecida como tributação por dentro, também contribui para tornar a estrutura menos transparente.
Uma das mudanças importantes da reforma será a cobrança dos novos tributos por fora, permitindo que os valores correspondentes aos impostos apareçam separados do preço dos produtos e serviços. Essa característica poderá facilitar a compreensão da carga tributária e ajudar consumidores e empresas a identificar quanto efetivamente está sendo recolhido. A transparência, porém, não significa necessariamente redução automática dos preços ou da carga total de impostos.
O desafio de equilibrar simplificação e justiça tributária
A reforma tributária representa uma transformação estrutural na economia brasileira, mas sua efetividade dependerá de como as novas regras serão aplicadas ao longo dos próximos anos. Simplificar a legislação é importante para reduzir custos administrativos, diminuir conflitos fiscais e facilitar o cumprimento das obrigações pelas empresas. No entanto, uma estrutura mais simples não será suficiente se a distribuição dos impostos continuar produzindo efeitos desproporcionais sobre determinados grupos sociais e atividades econômicas.
A definição das alíquotas também exigirá atenção permanente, especialmente porque benefícios fiscais podem gerar consequências diferentes das inicialmente esperadas. Uma desoneração pode estimular determinado setor, facilitar o acesso a produtos essenciais ou reduzir custos de serviços importantes. Por outro lado, quando muitos tratamentos diferenciados são incorporados ao sistema, a compensação necessária pode aumentar a tributação aplicada aos demais contribuintes.
Nesse contexto, o acompanhamento das decisões do Senado e das etapas de implementação será fundamental para compreender os efeitos reais da CBS e do IBS. Empresas precisarão planejar suas operações considerando as mudanças graduais, enquanto consumidores deverão observar como os novos tributos serão incorporados aos preços.
O grande desafio será construir um modelo que combine arrecadação suficiente para financiar os serviços públicos, regras compreensíveis e uma distribuição mais equilibrada da carga tributária.